Madrid se consolida como capital de innovación para la puesta en marcha de flotas de coches autónomos , es decir, sin conductor. Taxis operados directamente por una máquina como los que ya funcionan en determinadas ciudades de Estados Unidos y China. Uber, Waymo (Google) y Bolt han iniciado o van a iniciar ya sus pruebas piloto en la capital española pero, de momento, existe un condicionante: nadie tiene claro del todo cómo se asegura esto.Ya hay algunos vehículos autónomos circulando por la ciudad, aunque todavía con un humano a bordo, en fase de pruebas. Recabar datos, rutas, experiencia… todo dentro del marco habilitado por la Dirección General de Tráfico (DGT) . Lo esperado es que estos tres operadores pongan en marcha sus vehículos en 2027 de forma autónoma. Y para cuando llegue ese momento, todos deberán estar asegurados pero esto promete suponer un cambio de paradigma en la movilidad y el mundo del seguro. Todos los implicados defienden que este tipo de circulación es segura y muy demandada por los usuarios. Por ejemplo, Google apunta a que en su experiencia en las ciudades en las que ya está disponible, en comparación con conductores humanos, «los datos muestran que Waymo Driver ha registrado un 95% menos de siniestros con lesiones graves o mortales, un 93% menos de colisiones con peatones con lesiones y un 86% menos de colisiones con ciclistas con lesiones, independientemente de la culpabilidad». «En 2025, 1.119 personas murieron en carreteras interurbanas y 4.936 sufrieron heridas que requirieron hospitalización en España, según datos de la DGT. La tecnología de conducción autónoma tiene el potencial de mejorar significativamente la seguridad vial en la ciudad», añade.Datos que sirven para convencer de que la conducción autónoma es fiable pero eso no evita que todos los vehículos deban estar asegurados. En ello están las compañías del sector: averiguar cómo medir el riesgo, cómo se asegura esta innovación, y lo tienen que hacer a contrarreloj porque el servicio llega ya. «El aseguramiento de flotas de coches autónomo es un reto por la falta de experiencia previa . A una aseguradora le ayuda que en la fase inicial de estas pruebas haya una persona a bordo que pueda tomar el control, para minimizar los riesgos, pero obliga a la recopilación sistemática de la información generada en la conducción para poder analizar cuándo tuvo que tomar el control, por qué, qué consecuencia tuvo y si se podría evitar que ocurriera de nuevo», explica José María Cancer, director general de Cesvimap, el centro de I+D en movilidad de Mapfre. El directivo reconoce que «el coche autónomo supone una nueva manera de trabajar para una aseguradora, que no puede usar su histórico de siniestros para decidir si suscribe el riesgo, cuantificarlo para tarificarlo y mitigarlo a base de análisis de cantidades ingentes de datos, porque no los tiene». «El aseguramiento de flotas de coches autónomo es un reto por la falta de experiencia previa» José María Cancer Director general de CesvimapEl ejecutivo de Cesvimap destaca también que ellos ya han estado trabajando con empresas del sector, revisando patrones, comportamientos, etc. para definir escenarios de riesgo que detecten «puntos calientes» en la conducción autónoma. Se trata de generar un «histórico sintético», artificial, que pueda servir en cierta manera de base, porque no hay ninguna experiencia y, a día de hoy, nadie sabe cómo serán los productos que se saquen al mercado. Cambia la responsabilidadRamón González Aznar, director del desarrollo de negocio de Automóviles de Mapfre España, habla de cambio de paradigma porque en la conducción autónoma «la responsabilidad se transfiere al fabricante o explotador del servicio» al no existir conductor. «Esto hace que pueda ser responsable no solo de hechos individuales, sino que también se le pueda reclamar por la calidad/seguridad general del producto/servicio ofertado. No solo hablaríamos de cobertura de daños materiales/corporales por un hecho puntual, sino eventualmente también de daños financieros por reclamaciones masivas derivadas del funcionamiento del software, problemas de ciberseguridad, uso de nuevos datos de carácter personal generados ad hoc para la conducción autónoma, etc», añade. Jesús del Río Anyat, subdirector general del Negocio Asegurador de Mutua Madrileña, incide por su parte en que «todavía no existe un modelo único» de seguro para este tipo de vehículos. Y menciona que hay seis niveles de automatización. Es a partir del cuarto en el cual la conducción es autónoma. «En robotaxis y flotas autónomas el modelo empieza a estar más definido, especialmente en EE. UU. y China, donde el desarrollo está más avanzado. El propietario u operador de la flota se convierte en el asegurado natural, mientras que el fabricante, el proveedor del sistema de conducción autónoma y la plataforma asumen otros riesgos», comenta.«El propietario u operador de la flota se convierte en el asegurado natural, mientras que el fabricante, el proveedor del sistema de conducción autónoma y la plataforma asumen otros riesgos» Jesús del Río Anyat Subdirector general del Negocio Asegurador de Mutua MadrileñaEn cualquier caso, medir el riesgo para diseñar los productos es el principal reto. «Existe poca experiencia histórica, especialmente en los niveles más altos de automatización. El sector partirá de la experiencia acumulada en el seguro de automóvil e irá incorporando nuevas variables relacionadas con el software, los sistemas de conducción, la conectividad y el comportamiento de las flotas», indica el experto de Mutua Madrileña. Asimismo, Jesús del Río destaca otro elemento: el hecho de que haya menos accidentes no significa que sea más barato el coche o el servicio. Por ejemplo, hay sensores y componentes electrónicos que encarecen las reparaciones y, por tanto, el seguro. « Las pruebas piloto que se están realizando en distintos mercados serán fundamentales », apunta.Por el momento, el sector se muestra aún en fase de aprendizaje, con las «grandes cuestiones que definirán los productos del futuro», como dicen en Mutua: quién responde cuando conduce el sistema, qué datos debe proporcionar el vehículo, cómo tarificar con poca experiencia y cómo cubrir los nuevos riesgos tecnológicos. Madrid se consolida como capital de innovación para la puesta en marcha de flotas de coches autónomos , es decir, sin conductor. Taxis operados directamente por una máquina como los que ya funcionan en determinadas ciudades de Estados Unidos y China. Uber, Waymo (Google) y Bolt han iniciado o van a iniciar ya sus pruebas piloto en la capital española pero, de momento, existe un condicionante: nadie tiene claro del todo cómo se asegura esto.Ya hay algunos vehículos autónomos circulando por la ciudad, aunque todavía con un humano a bordo, en fase de pruebas. Recabar datos, rutas, experiencia… todo dentro del marco habilitado por la Dirección General de Tráfico (DGT) . Lo esperado es que estos tres operadores pongan en marcha sus vehículos en 2027 de forma autónoma. Y para cuando llegue ese momento, todos deberán estar asegurados pero esto promete suponer un cambio de paradigma en la movilidad y el mundo del seguro. Todos los implicados defienden que este tipo de circulación es segura y muy demandada por los usuarios. Por ejemplo, Google apunta a que en su experiencia en las ciudades en las que ya está disponible, en comparación con conductores humanos, «los datos muestran que Waymo Driver ha registrado un 95% menos de siniestros con lesiones graves o mortales, un 93% menos de colisiones con peatones con lesiones y un 86% menos de colisiones con ciclistas con lesiones, independientemente de la culpabilidad». «En 2025, 1.119 personas murieron en carreteras interurbanas y 4.936 sufrieron heridas que requirieron hospitalización en España, según datos de la DGT. La tecnología de conducción autónoma tiene el potencial de mejorar significativamente la seguridad vial en la ciudad», añade.Datos que sirven para convencer de que la conducción autónoma es fiable pero eso no evita que todos los vehículos deban estar asegurados. En ello están las compañías del sector: averiguar cómo medir el riesgo, cómo se asegura esta innovación, y lo tienen que hacer a contrarreloj porque el servicio llega ya. «El aseguramiento de flotas de coches autónomo es un reto por la falta de experiencia previa . A una aseguradora le ayuda que en la fase inicial de estas pruebas haya una persona a bordo que pueda tomar el control, para minimizar los riesgos, pero obliga a la recopilación sistemática de la información generada en la conducción para poder analizar cuándo tuvo que tomar el control, por qué, qué consecuencia tuvo y si se podría evitar que ocurriera de nuevo», explica José María Cancer, director general de Cesvimap, el centro de I+D en movilidad de Mapfre. El directivo reconoce que «el coche autónomo supone una nueva manera de trabajar para una aseguradora, que no puede usar su histórico de siniestros para decidir si suscribe el riesgo, cuantificarlo para tarificarlo y mitigarlo a base de análisis de cantidades ingentes de datos, porque no los tiene». «El aseguramiento de flotas de coches autónomo es un reto por la falta de experiencia previa» José María Cancer Director general de CesvimapEl ejecutivo de Cesvimap destaca también que ellos ya han estado trabajando con empresas del sector, revisando patrones, comportamientos, etc. para definir escenarios de riesgo que detecten «puntos calientes» en la conducción autónoma. Se trata de generar un «histórico sintético», artificial, que pueda servir en cierta manera de base, porque no hay ninguna experiencia y, a día de hoy, nadie sabe cómo serán los productos que se saquen al mercado. Cambia la responsabilidadRamón González Aznar, director del desarrollo de negocio de Automóviles de Mapfre España, habla de cambio de paradigma porque en la conducción autónoma «la responsabilidad se transfiere al fabricante o explotador del servicio» al no existir conductor. «Esto hace que pueda ser responsable no solo de hechos individuales, sino que también se le pueda reclamar por la calidad/seguridad general del producto/servicio ofertado. No solo hablaríamos de cobertura de daños materiales/corporales por un hecho puntual, sino eventualmente también de daños financieros por reclamaciones masivas derivadas del funcionamiento del software, problemas de ciberseguridad, uso de nuevos datos de carácter personal generados ad hoc para la conducción autónoma, etc», añade. Jesús del Río Anyat, subdirector general del Negocio Asegurador de Mutua Madrileña, incide por su parte en que «todavía no existe un modelo único» de seguro para este tipo de vehículos. Y menciona que hay seis niveles de automatización. Es a partir del cuarto en el cual la conducción es autónoma. «En robotaxis y flotas autónomas el modelo empieza a estar más definido, especialmente en EE. UU. y China, donde el desarrollo está más avanzado. El propietario u operador de la flota se convierte en el asegurado natural, mientras que el fabricante, el proveedor del sistema de conducción autónoma y la plataforma asumen otros riesgos», comenta.«El propietario u operador de la flota se convierte en el asegurado natural, mientras que el fabricante, el proveedor del sistema de conducción autónoma y la plataforma asumen otros riesgos» Jesús del Río Anyat Subdirector general del Negocio Asegurador de Mutua MadrileñaEn cualquier caso, medir el riesgo para diseñar los productos es el principal reto. «Existe poca experiencia histórica, especialmente en los niveles más altos de automatización. El sector partirá de la experiencia acumulada en el seguro de automóvil e irá incorporando nuevas variables relacionadas con el software, los sistemas de conducción, la conectividad y el comportamiento de las flotas», indica el experto de Mutua Madrileña. Asimismo, Jesús del Río destaca otro elemento: el hecho de que haya menos accidentes no significa que sea más barato el coche o el servicio. Por ejemplo, hay sensores y componentes electrónicos que encarecen las reparaciones y, por tanto, el seguro. « Las pruebas piloto que se están realizando en distintos mercados serán fundamentales », apunta.Por el momento, el sector se muestra aún en fase de aprendizaje, con las «grandes cuestiones que definirán los productos del futuro», como dicen en Mutua: quién responde cuando conduce el sistema, qué datos debe proporcionar el vehículo, cómo tarificar con poca experiencia y cómo cubrir los nuevos riesgos tecnológicos.
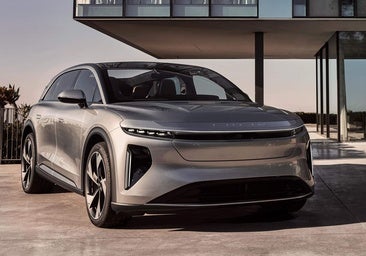
Madrid se consolida como capital de innovación para la puesta en marcha de flotas de coches autónomos, es decir, sin conductor. Taxis operados directamente por una máquina como los que ya funcionan en determinadas ciudades de Estados Unidos y China. Uber, Waymo (Google) y … Bolt han iniciado o van a iniciar ya sus pruebas piloto en la capital española pero, de momento, existe un condicionante: nadie tiene claro del todo cómo se asegura esto.
Ya hay algunos vehículos autónomos circulando por la ciudad, aunque todavía con un humano a bordo, en fase de pruebas. Recabar datos, rutas, experiencia… todo dentro del marco habilitado por la Dirección General de Tráfico (DGT). Lo esperado es que estos tres operadores pongan en marcha sus vehículos en 2027 de forma autónoma. Y para cuando llegue ese momento, todos deberán estar asegurados pero esto promete suponer un cambio de paradigma en la movilidad y el mundo del seguro.
Todos los implicados defienden que este tipo de circulación es segura y muy demandada por los usuarios. Por ejemplo, Google apunta a que en su experiencia en las ciudades en las que ya está disponible, en comparación con conductores humanos, «los datos muestran que Waymo Driver ha registrado un 95% menos de siniestros con lesiones graves o mortales, un 93% menos de colisiones con peatones con lesiones y un 86% menos de colisiones con ciclistas con lesiones, independientemente de la culpabilidad». «En 2025, 1.119 personas murieron en carreteras interurbanas y 4.936 sufrieron heridas que requirieron hospitalización en España, según datos de la DGT. La tecnología de conducción autónoma tiene el potencial de mejorar significativamente la seguridad vial en la ciudad», añade.
Noticia relacionada
Datos que sirven para convencer de que la conducción autónoma es fiable pero eso no evita que todos los vehículos deban estar asegurados. En ello están las compañías del sector: averiguar cómo medir el riesgo, cómo se asegura esta innovación, y lo tienen que hacer a contrarreloj porque el servicio llega ya. «El aseguramiento de flotas de coches autónomo es un reto por la falta de experiencia previa. A una aseguradora le ayuda que en la fase inicial de estas pruebas haya una persona a bordo que pueda tomar el control, para minimizar los riesgos, pero obliga a la recopilación sistemática de la información generada en la conducción para poder analizar cuándo tuvo que tomar el control, por qué, qué consecuencia tuvo y si se podría evitar que ocurriera de nuevo», explica José María Cancer, director general de Cesvimap, el centro de I+D en movilidad de Mapfre.
El directivo reconoce que «el coche autónomo supone una nueva manera de trabajar para una aseguradora, que no puede usar su histórico de siniestros para decidir si suscribe el riesgo, cuantificarlo para tarificarlo y mitigarlo a base de análisis de cantidades ingentes de datos, porque no los tiene».


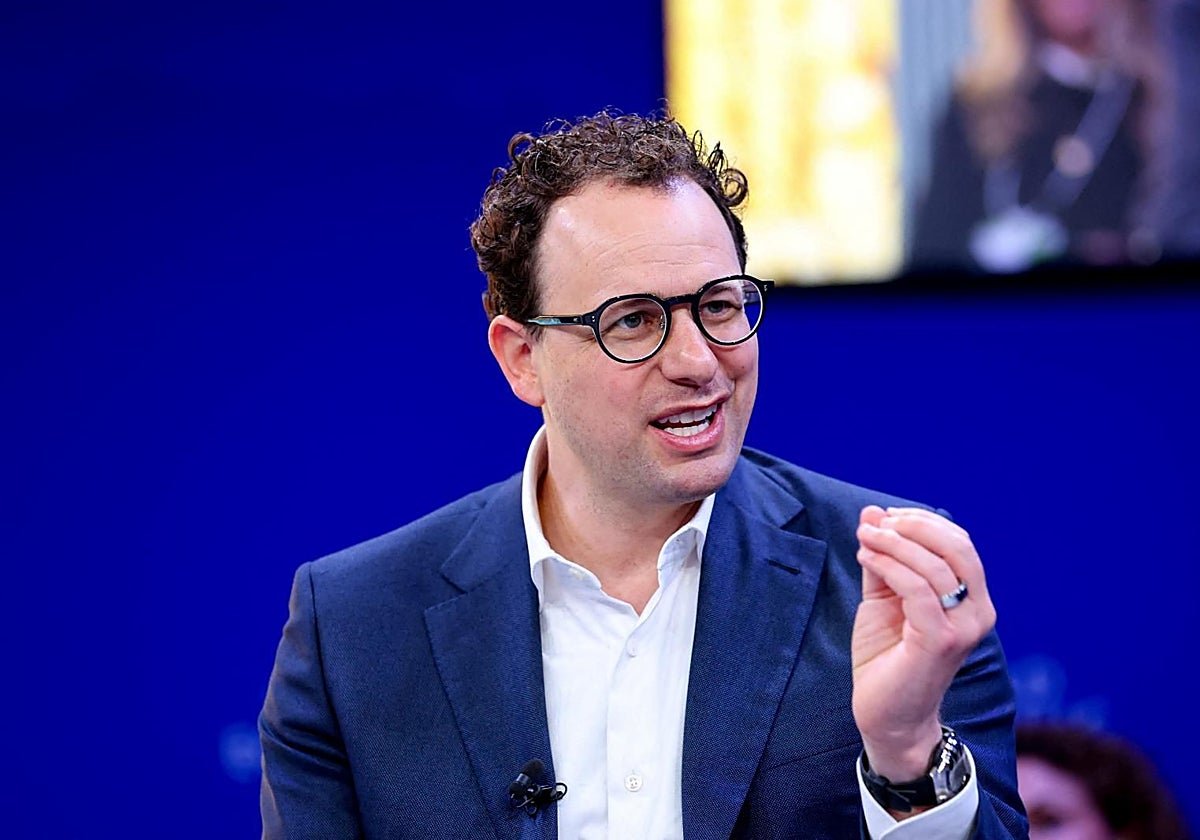
«El aseguramiento de flotas de coches autónomo es un reto por la falta de experiencia previa»
José María Cancer
Director general de Cesvimap
El ejecutivo de Cesvimap destaca también que ellos ya han estado trabajando con empresas del sector, revisando patrones, comportamientos, etc. para definir escenarios de riesgo que detecten «puntos calientes» en la conducción autónoma. Se trata de generar un «histórico sintético», artificial, que pueda servir en cierta manera de base, porque no hay ninguna experiencia y, a día de hoy, nadie sabe cómo serán los productos que se saquen al mercado.
Cambia la responsabilidad
Ramón González Aznar, director del desarrollo de negocio de Automóviles de Mapfre España, habla de cambio de paradigma porque en la conducción autónoma «la responsabilidad se transfiere al fabricante o explotador del servicio» al no existir conductor. «Esto hace que pueda ser responsable no solo de hechos individuales, sino que también se le pueda reclamar por la calidad/seguridad general del producto/servicio ofertado. No solo hablaríamos de cobertura de daños materiales/corporales por un hecho puntual, sino eventualmente también de daños financieros por reclamaciones masivas derivadas del funcionamiento del software, problemas de ciberseguridad, uso de nuevos datos de carácter personal generados ad hoc para la conducción autónoma, etc», añade.
Jesús del Río Anyat, subdirector general del Negocio Asegurador de Mutua Madrileña, incide por su parte en que «todavía no existe un modelo único» de seguro para este tipo de vehículos. Y menciona que hay seis niveles de automatización. Es a partir del cuarto en el cual la conducción es autónoma.
«En robotaxis y flotas autónomas el modelo empieza a estar más definido, especialmente en EE. UU. y China, donde el desarrollo está más avanzado. El propietario u operador de la flota se convierte en el asegurado natural, mientras que el fabricante, el proveedor del sistema de conducción autónoma y la plataforma asumen otros riesgos», comenta.
«El propietario u operador de la flota se convierte en el asegurado natural, mientras que el fabricante, el proveedor del sistema de conducción autónoma y la plataforma asumen otros riesgos»
Jesús del Río Anyat
Subdirector general del Negocio Asegurador de Mutua Madrileña
En cualquier caso, medir el riesgo para diseñar los productos es el principal reto. «Existe poca experiencia histórica, especialmente en los niveles más altos de automatización. El sector partirá de la experiencia acumulada en el seguro de automóvil e irá incorporando nuevas variables relacionadas con el software, los sistemas de conducción, la conectividad y el comportamiento de las flotas», indica el experto de Mutua Madrileña.
Asimismo, Jesús del Río destaca otro elemento: el hecho de que haya menos accidentes no significa que sea más barato el coche o el servicio. Por ejemplo, hay sensores y componentes electrónicos que encarecen las reparaciones y, por tanto, el seguro. «Las pruebas piloto que se están realizando en distintos mercados serán fundamentales», apunta.
Por el momento, el sector se muestra aún en fase de aprendizaje, con las «grandes cuestiones que definirán los productos del futuro», como dicen en Mutua: quién responde cuando conduce el sistema, qué datos debe proporcionar el vehículo, cómo tarificar con poca experiencia y cómo cubrir los nuevos riesgos tecnológicos.
RSS de noticias de economia