España tiene una oportunidad única para subirse al tren en marcha del deep tech . De ello depende, en buena medida, su competitividad, autonomía estratégica y posicionamiento en un escenario internacional marcado por la incertidumbre, que exige, más que nunca, un sólido músculo innovador para afrontar los desafíos del siglo XXI. Impulsar la investigación de frontera y su transformación en soluciones viables con alto potencial de impacto es hoy un imperativo para asegurar el bienestar a largo plazo. Nuestro país destaca por su sólida base científica, pero arrastra la asignatura pendiente de recuperar el terreno perdido en las tecnologías más disruptivas , como la inteligencia artificial, los chips, los materiales avanzados o la computación cuántica, y así reducir la excesiva dependencia de terceros en estos ámbitos.Hablamos de proyectos con un fuerte contenido en I+D, capaces de mejorar la calidad de vida de las personas, resolver problemas complejos y cambiar sectores por completo. Por ese espíritu transformador, presentan importantes barreras de entrada, como incertidumbre técnica, ingentes recursos para pasar del prototipo a la comercialización, largos ciclos de maduración y un horizonte de retorno de la inversión prolongado. Estas particularidades exigen capital paciente, así como acompañamiento desde las fases tempranas hasta la consolidación para evitar lagunas de financiación, y es este un aspecto en el que aún queda trabajo por delante.Enrique Serrano, presidente de la Comisión de IA y Economía del Dato de Ametic, apunta al escalado. Considera que se requiere un mayor ecosistema de apoyo y financiación a los proyectos que están preparados para crecer. «Faltan instrumentos financieros que se adapten a ciclos de desarrollo más largos, inversiones iniciales más elevadas y mayor riesgo tecnológico. No solo hay que financiar las fases iniciales de I+D+i, dado que las de escalado son las más complejas cuando se requiere industrializar, fabricar y distribuir con una visión internacional». El objetivo debe ser que los campeones nacionales se desarrollen aquí y no tengan que salir para convertirse en una gran empresa.Un reciente informe de Dealroom pone blanco sobre negro: las startups nacionales de deep tech levantaron 700 millones de dólares en 2025, muy lejos de los 5.200 millones que captaron las británicas, de los 3.900 de las francesas y de los 3.200 de las alemanas. También se sitúa por delante Finlandia, que con solo 5,5 millones de habitantes, consiguió que sus startups de tecnología profunda obtuvieran 2,5 veces más de fondos que las españolas. Si bien es verdad que somos el tercer país con el mayor crecimiento interanual (45%), estos datos evidencian la urgencia de tomar medidas para poder mirar de tú a tú a los líderes europeos.Trasvase ciencia-mercadoLali Soler, directora del Área Digital de Eurecat, subraya que en los países europeos de referencia existen mecanismos consolidados que actúan como puente entre la investigación fundamental y su traslación al mercado. «España dispone de entidades análogas, como Eurecat o Tecnalia –dice–, pero su impacto es limitado». Recuerda que estos centros constituyen una palanca para dinamizar la creación de startups y ayudarlas en la captación de fondos, transferir innovación al tejido empresarial y desarrollar proyectos de I+D a medida, por lo que su menor influencia es un factor explicativo de la brecha de financiación de las deep tech españolas.La falta de un tejido industrial tractor que compre o valide la tecnología en etapas iniciales es otro motivo por el cual los fondos de inversión dudan a la hora de inyectar grandes cantidades en las firmas nacionales. Con un ecosistema empresarial compuesto en su mayoría por pymes, el déficit de adopción no termina de atajarse: «Hace falta, de manera estructurada y masiva, evangelizar sobre deep tech e impulsar programas de acompañamiento efectivo . Herramientas como Kit Digital les sirven para hacer una prueba de concepto, pero se sienten desamparados a la hora de poner esas tecnologías en producción». En Alemania, por ejemplo, la organización de investigación aplicada Fraunhofer «funciona como un engranaje perfecto» con una alta penetración.Almudena Trigo, presidenta y socia fundadora de BeAble Capital, science equity español especializado en deep science y pionero en Europa, recuerda que una empresa de estas características no precisa solo capital, sino transformar conocimiento científico en capacidad industrial. Por eso, su labor va más allá de la financiación. «Ayudamos a definir la estrategia de industrialización, proteger la propiedad intelectual, acceder a corporaciones, construir equipos con experiencia empresarial, etc. La creación de valor en deep science consiste en convertir una patente en una fábrica y un producto capaz de competir a escala global», explica.El reto de escalarPara los investigadores, el principal desafío no es tecnológico, sino empresarial. «Muchos saben demostrar que una tecnología funciona en laboratorio, sin embargo, escalarla industrialmente requiere competencias diferentes: acceso a financiación, conocimiento del mercado, desarrollo de negocio, regulación, producción e industrialización. La brecha entre el laboratorio y el mercado sigue siendo uno de los mayores retos de Europa. Ahí es donde fondos especializados como BeAble aportamos más valor», destaca.En abril el Gobierno presentó la Estrategia Nacional Deep Tech, que movilizará 8.124 millones de euros hasta 2030 para reforzar el papel de España. Una de las novedades es la creación del Observatorio Nacional Deep Tech, que identificará nuevas deep tech y oportunidades de inversión, elaborará informes de madurez tecnológica y desarrollará un portal digital en tiempo real para centralizar convocatorias y visibilizar internacionalmente las capacidades tecnológicas españolas.«Iniciativa necesaria»Las fuentes consultadas celebran la puesta en marcha de esta Estrategia. Para Lali Soler, de Eurecat, está bien enfocada: «La mayor parte del presupuesto se concentra precisamente en tejido empresarial, financiación, industrialización e internacionalización, y no únicamente en investigación». Como ejemplo de esta orientación financiera, el fondo DeepTech, gestionado entre el CDTI y el fondo Next Tech, del que ya se ha desplegado una primera línea, Montaña, dedicada a tecnología profunda para la salud infantil.Soler cree que el riesgo radica en la ejecución: «La estrategia crea una arquitectura compleja de ministerios, comunidades autónomas, agencias, comités, alianzas y órganos asesores. Si esta gobernanza acelera decisiones, concentra recursos y elimina duplicidades, será una fortaleza; si añade nuevas capas administrativas, puede convertirse en su principal debilidad». Entiende que el éxito dependerá de tres elementos: priorizar, ejecutar rápido y conseguir que la tecnología desarrollada en España encuentre aquí sus primeros grandes clientes y su capacidad industrial.Enrique Serrano, de Ametic, también valora positivamente la iniciativa: «Era necesaria una visión país que enlazara nuestras capacidades científicas con la política tecnológica e industrial». Cree muy acertado que el 70% de los 8.000 millones se oriente al tejido productivo para facilitar la industrialización, pero coincide en que el verdadero reto va a estar en la ejecución . «No solo se debe medir el éxito por los millones movilizados sino por cuántas tecnologías llegan al mercado, cuántas pymes escalan, cuántas patentes se desarrollan y cuantas empresas alcanzan dimensión europea», incide. En su opinión, «la Estrategia es una excelente oportunidad para transformar inversión pública y conocimiento científico en propiedad intelectual, patentes, más empresas, más industria y más empleo cualificado para reforzar la soberanía tecnológica europea».Muchos deberes pendientes y algunos atractivos a reforzar El liderazgo en deep tech exige captar y retener profesionales de primerísimo nivel, pero, en plena guerra por el talento, España tiene que mejorar algunos aspectos para resultar atractivo. Enrique Serrano (Ametic) señala dos ‘deberes’: crear proyectos de mayor envergadura y más campeones nacionales, así como fomentar la internacionalización de las compañías. Nuestro país también cuenta con bazas a favor, como destaca Agustín Sáenz, de Tecnalia. Alcanza el 122% de la media europea en capital humano, el 148% en educación superior y el 137% en digitalización, según el European Innovation Scoreboard 2025. Además, registra un 24% más de publicaciones público-privadas y capta 9.058 euros de Horizonte Europa por investigador, frente a los 6.194 de media europea. Y, por supuesto, el imán de la calidad de vida. “La combinación de ciencia, tecnología, industria y talento es diferencial; el reto es escalarla y atraer más capital privado”, dice.Falta de incentivosEl estudio ‘El ecosistema de spin-offs deep tech en España 2025’, de Mobile World Capital Barcelona, habla de un cuello de botella en los procedimientos institucionales y administrativos necesarios para formalizar acuerdos durante la creación de las empresas y la toma de decisiones en etapas posteriores. «Estos procesos pueden ser largos y complejos en el ámbito de la investigación pública y suelen ser diferentes entre instituciones», señala. Esto se traduce en tiempos de gestación de nueve a doce meses, por encima de los de Reino Unido o Países Bajos, donde existen procedimientos de transferencia estandarizados. Agustín Sáenz, director de Estrategia, Mercado y Tecnología de Tecnalia, considera que España genera conocimiento excelente, pero la transferencia aún se concibe demasiado como el final de un proceso lineal. «La participación empresarial y las necesidades del mercado deben incorporarse desde las primeras fases de investigación. Los incentivos deberían premiar el impacto comercial, no limitarse al número de publicaciones o patentes. También falta financiación entre las pruebas de concepto y el escalado industrial, una etapa especialmente crítica», ahonda. En este sentido, piensa que universidades y centros tecnológicos deben ser socios estables de las empresas, mediante relaciones flexibles y plurianuales.Los modelos más exitosos del mundo, completa Trigo (BeAble Capital), entienden que la transferencia tecnológica no termina con una patente; empieza ahí. «Requiere inversores especializados, corporaciones involucradas y visión industrial a largo plazo», dice. La buena noticia es que «España y Europa se han dado cuenta de la importancia de la ciencia para liderar sectores estratégicos, y se trabaja más en lograr un ecosistema más sólido para convertir ese conocimiento en empresas industriales competitivas».Para conseguir ese salto, el volumen de recursos y su asignación juegan un papel decisivo. España marcó un récord de 23.391 millones de euros de gasto en I+D en 2024, lo que supone un repunte del 6,9% interanual y equivale al 1,50% del PIB, pero en la foto europea, nuestro país sigue presentando una intensidad inversora inferior a la media y se sitúa por detrás de Portugal (1,72%) y Francia (2,18%).Más unión europeaEn la economía del conocimiento también hay que mirar más allá de nuestras fronteras y tanto España como Europa (2,24% del PIB a inversión en I+D) se han quedado rezagadas respecto a Corea del Sur (4,96%), Estados Unidos (3,45%), Japón (3,44%) o China (2,58%). Marc Fernández, director general y director financiero de Openchip, compañía especializada en el diseño y la comercialización de chips de alto rendimiento y eficiencia energética, incide en una cuestión: la ineficacia de los marcos nacionales fragmentados. En su opinión, el modelo del Estado-nación es obsoleto para destacar en deep tech: «A nivel de país nos falta escala».Marc Fernández, CFO y General Manager de Openchip (dcha.) y Cesc Guim, CEO de la empresa (izda.)En su opinión, competir en las tecnologías más vanguardistas obliga a abandonar la mentalidad local para avanzar hacia una Europa más unida , con proyectos comunes financiados directamente por la UE. Otro factor que lastra al continente, a su juicio, es la ausencia de un mercado unificado de capitales comparable al de Estados Unidos o Asia. Lamenta que, irónicamente, el ahorro de los ciudadanos europeos –canalizado a través de la banca tradicional hacia fondos como BlackRock o Fidelity– termina financiando el ecosistema de Silicon Valley.Fundada en 2021 a partir de una iniciativa impulsada por el grupo catalán de ingeniería GTD y el Barcelona Supercomputing Center, la firma recibió recientemente 115 millones de la SETT, la SEPI digital, y en junio presentó BER10, un chip soberano diseñado para proporcionar a los sectores críticos de Europa el control sobre la tecnología sobre la que se ejecutan sus datos más sensibles. Hacia esa meta camina, aún con paso lento, el continente. España tiene una oportunidad única para subirse al tren en marcha del deep tech . De ello depende, en buena medida, su competitividad, autonomía estratégica y posicionamiento en un escenario internacional marcado por la incertidumbre, que exige, más que nunca, un sólido músculo innovador para afrontar los desafíos del siglo XXI. Impulsar la investigación de frontera y su transformación en soluciones viables con alto potencial de impacto es hoy un imperativo para asegurar el bienestar a largo plazo. Nuestro país destaca por su sólida base científica, pero arrastra la asignatura pendiente de recuperar el terreno perdido en las tecnologías más disruptivas , como la inteligencia artificial, los chips, los materiales avanzados o la computación cuántica, y así reducir la excesiva dependencia de terceros en estos ámbitos.Hablamos de proyectos con un fuerte contenido en I+D, capaces de mejorar la calidad de vida de las personas, resolver problemas complejos y cambiar sectores por completo. Por ese espíritu transformador, presentan importantes barreras de entrada, como incertidumbre técnica, ingentes recursos para pasar del prototipo a la comercialización, largos ciclos de maduración y un horizonte de retorno de la inversión prolongado. Estas particularidades exigen capital paciente, así como acompañamiento desde las fases tempranas hasta la consolidación para evitar lagunas de financiación, y es este un aspecto en el que aún queda trabajo por delante.Enrique Serrano, presidente de la Comisión de IA y Economía del Dato de Ametic, apunta al escalado. Considera que se requiere un mayor ecosistema de apoyo y financiación a los proyectos que están preparados para crecer. «Faltan instrumentos financieros que se adapten a ciclos de desarrollo más largos, inversiones iniciales más elevadas y mayor riesgo tecnológico. No solo hay que financiar las fases iniciales de I+D+i, dado que las de escalado son las más complejas cuando se requiere industrializar, fabricar y distribuir con una visión internacional». El objetivo debe ser que los campeones nacionales se desarrollen aquí y no tengan que salir para convertirse en una gran empresa.Un reciente informe de Dealroom pone blanco sobre negro: las startups nacionales de deep tech levantaron 700 millones de dólares en 2025, muy lejos de los 5.200 millones que captaron las británicas, de los 3.900 de las francesas y de los 3.200 de las alemanas. También se sitúa por delante Finlandia, que con solo 5,5 millones de habitantes, consiguió que sus startups de tecnología profunda obtuvieran 2,5 veces más de fondos que las españolas. Si bien es verdad que somos el tercer país con el mayor crecimiento interanual (45%), estos datos evidencian la urgencia de tomar medidas para poder mirar de tú a tú a los líderes europeos.Trasvase ciencia-mercadoLali Soler, directora del Área Digital de Eurecat, subraya que en los países europeos de referencia existen mecanismos consolidados que actúan como puente entre la investigación fundamental y su traslación al mercado. «España dispone de entidades análogas, como Eurecat o Tecnalia –dice–, pero su impacto es limitado». Recuerda que estos centros constituyen una palanca para dinamizar la creación de startups y ayudarlas en la captación de fondos, transferir innovación al tejido empresarial y desarrollar proyectos de I+D a medida, por lo que su menor influencia es un factor explicativo de la brecha de financiación de las deep tech españolas.La falta de un tejido industrial tractor que compre o valide la tecnología en etapas iniciales es otro motivo por el cual los fondos de inversión dudan a la hora de inyectar grandes cantidades en las firmas nacionales. Con un ecosistema empresarial compuesto en su mayoría por pymes, el déficit de adopción no termina de atajarse: «Hace falta, de manera estructurada y masiva, evangelizar sobre deep tech e impulsar programas de acompañamiento efectivo . Herramientas como Kit Digital les sirven para hacer una prueba de concepto, pero se sienten desamparados a la hora de poner esas tecnologías en producción». En Alemania, por ejemplo, la organización de investigación aplicada Fraunhofer «funciona como un engranaje perfecto» con una alta penetración.Almudena Trigo, presidenta y socia fundadora de BeAble Capital, science equity español especializado en deep science y pionero en Europa, recuerda que una empresa de estas características no precisa solo capital, sino transformar conocimiento científico en capacidad industrial. Por eso, su labor va más allá de la financiación. «Ayudamos a definir la estrategia de industrialización, proteger la propiedad intelectual, acceder a corporaciones, construir equipos con experiencia empresarial, etc. La creación de valor en deep science consiste en convertir una patente en una fábrica y un producto capaz de competir a escala global», explica.El reto de escalarPara los investigadores, el principal desafío no es tecnológico, sino empresarial. «Muchos saben demostrar que una tecnología funciona en laboratorio, sin embargo, escalarla industrialmente requiere competencias diferentes: acceso a financiación, conocimiento del mercado, desarrollo de negocio, regulación, producción e industrialización. La brecha entre el laboratorio y el mercado sigue siendo uno de los mayores retos de Europa. Ahí es donde fondos especializados como BeAble aportamos más valor», destaca.En abril el Gobierno presentó la Estrategia Nacional Deep Tech, que movilizará 8.124 millones de euros hasta 2030 para reforzar el papel de España. Una de las novedades es la creación del Observatorio Nacional Deep Tech, que identificará nuevas deep tech y oportunidades de inversión, elaborará informes de madurez tecnológica y desarrollará un portal digital en tiempo real para centralizar convocatorias y visibilizar internacionalmente las capacidades tecnológicas españolas.«Iniciativa necesaria»Las fuentes consultadas celebran la puesta en marcha de esta Estrategia. Para Lali Soler, de Eurecat, está bien enfocada: «La mayor parte del presupuesto se concentra precisamente en tejido empresarial, financiación, industrialización e internacionalización, y no únicamente en investigación». Como ejemplo de esta orientación financiera, el fondo DeepTech, gestionado entre el CDTI y el fondo Next Tech, del que ya se ha desplegado una primera línea, Montaña, dedicada a tecnología profunda para la salud infantil.Soler cree que el riesgo radica en la ejecución: «La estrategia crea una arquitectura compleja de ministerios, comunidades autónomas, agencias, comités, alianzas y órganos asesores. Si esta gobernanza acelera decisiones, concentra recursos y elimina duplicidades, será una fortaleza; si añade nuevas capas administrativas, puede convertirse en su principal debilidad». Entiende que el éxito dependerá de tres elementos: priorizar, ejecutar rápido y conseguir que la tecnología desarrollada en España encuentre aquí sus primeros grandes clientes y su capacidad industrial.Enrique Serrano, de Ametic, también valora positivamente la iniciativa: «Era necesaria una visión país que enlazara nuestras capacidades científicas con la política tecnológica e industrial». Cree muy acertado que el 70% de los 8.000 millones se oriente al tejido productivo para facilitar la industrialización, pero coincide en que el verdadero reto va a estar en la ejecución . «No solo se debe medir el éxito por los millones movilizados sino por cuántas tecnologías llegan al mercado, cuántas pymes escalan, cuántas patentes se desarrollan y cuantas empresas alcanzan dimensión europea», incide. En su opinión, «la Estrategia es una excelente oportunidad para transformar inversión pública y conocimiento científico en propiedad intelectual, patentes, más empresas, más industria y más empleo cualificado para reforzar la soberanía tecnológica europea».Muchos deberes pendientes y algunos atractivos a reforzar El liderazgo en deep tech exige captar y retener profesionales de primerísimo nivel, pero, en plena guerra por el talento, España tiene que mejorar algunos aspectos para resultar atractivo. Enrique Serrano (Ametic) señala dos ‘deberes’: crear proyectos de mayor envergadura y más campeones nacionales, así como fomentar la internacionalización de las compañías. Nuestro país también cuenta con bazas a favor, como destaca Agustín Sáenz, de Tecnalia. Alcanza el 122% de la media europea en capital humano, el 148% en educación superior y el 137% en digitalización, según el European Innovation Scoreboard 2025. Además, registra un 24% más de publicaciones público-privadas y capta 9.058 euros de Horizonte Europa por investigador, frente a los 6.194 de media europea. Y, por supuesto, el imán de la calidad de vida. “La combinación de ciencia, tecnología, industria y talento es diferencial; el reto es escalarla y atraer más capital privado”, dice.Falta de incentivosEl estudio ‘El ecosistema de spin-offs deep tech en España 2025’, de Mobile World Capital Barcelona, habla de un cuello de botella en los procedimientos institucionales y administrativos necesarios para formalizar acuerdos durante la creación de las empresas y la toma de decisiones en etapas posteriores. «Estos procesos pueden ser largos y complejos en el ámbito de la investigación pública y suelen ser diferentes entre instituciones», señala. Esto se traduce en tiempos de gestación de nueve a doce meses, por encima de los de Reino Unido o Países Bajos, donde existen procedimientos de transferencia estandarizados. Agustín Sáenz, director de Estrategia, Mercado y Tecnología de Tecnalia, considera que España genera conocimiento excelente, pero la transferencia aún se concibe demasiado como el final de un proceso lineal. «La participación empresarial y las necesidades del mercado deben incorporarse desde las primeras fases de investigación. Los incentivos deberían premiar el impacto comercial, no limitarse al número de publicaciones o patentes. También falta financiación entre las pruebas de concepto y el escalado industrial, una etapa especialmente crítica», ahonda. En este sentido, piensa que universidades y centros tecnológicos deben ser socios estables de las empresas, mediante relaciones flexibles y plurianuales.Los modelos más exitosos del mundo, completa Trigo (BeAble Capital), entienden que la transferencia tecnológica no termina con una patente; empieza ahí. «Requiere inversores especializados, corporaciones involucradas y visión industrial a largo plazo», dice. La buena noticia es que «España y Europa se han dado cuenta de la importancia de la ciencia para liderar sectores estratégicos, y se trabaja más en lograr un ecosistema más sólido para convertir ese conocimiento en empresas industriales competitivas».Para conseguir ese salto, el volumen de recursos y su asignación juegan un papel decisivo. España marcó un récord de 23.391 millones de euros de gasto en I+D en 2024, lo que supone un repunte del 6,9% interanual y equivale al 1,50% del PIB, pero en la foto europea, nuestro país sigue presentando una intensidad inversora inferior a la media y se sitúa por detrás de Portugal (1,72%) y Francia (2,18%).Más unión europeaEn la economía del conocimiento también hay que mirar más allá de nuestras fronteras y tanto España como Europa (2,24% del PIB a inversión en I+D) se han quedado rezagadas respecto a Corea del Sur (4,96%), Estados Unidos (3,45%), Japón (3,44%) o China (2,58%). Marc Fernández, director general y director financiero de Openchip, compañía especializada en el diseño y la comercialización de chips de alto rendimiento y eficiencia energética, incide en una cuestión: la ineficacia de los marcos nacionales fragmentados. En su opinión, el modelo del Estado-nación es obsoleto para destacar en deep tech: «A nivel de país nos falta escala».Marc Fernández, CFO y General Manager de Openchip (dcha.) y Cesc Guim, CEO de la empresa (izda.)En su opinión, competir en las tecnologías más vanguardistas obliga a abandonar la mentalidad local para avanzar hacia una Europa más unida , con proyectos comunes financiados directamente por la UE. Otro factor que lastra al continente, a su juicio, es la ausencia de un mercado unificado de capitales comparable al de Estados Unidos o Asia. Lamenta que, irónicamente, el ahorro de los ciudadanos europeos –canalizado a través de la banca tradicional hacia fondos como BlackRock o Fidelity– termina financiando el ecosistema de Silicon Valley.Fundada en 2021 a partir de una iniciativa impulsada por el grupo catalán de ingeniería GTD y el Barcelona Supercomputing Center, la firma recibió recientemente 115 millones de la SETT, la SEPI digital, y en junio presentó BER10, un chip soberano diseñado para proporcionar a los sectores críticos de Europa el control sobre la tecnología sobre la que se ejecutan sus datos más sensibles. Hacia esa meta camina, aún con paso lento, el continente.
España tiene una oportunidad única para subirse al tren en marcha del deep tech. De ello depende, en buena medida, su competitividad, autonomía estratégica y posicionamiento en un escenario internacional marcado por la incertidumbre, que exige, más que nunca, un sólido músculo innovador para … afrontar los desafíos del siglo XXI. Impulsar la investigación de frontera y su transformación en soluciones viables con alto potencial de impacto es hoy un imperativo para asegurar el bienestar a largo plazo. Nuestro país destaca por su sólida base científica, pero arrastra la asignatura pendiente de recuperar el terreno perdido en las tecnologías más disruptivas, como la inteligencia artificial, los chips, los materiales avanzados o la computación cuántica, y así reducir la excesiva dependencia de terceros en estos ámbitos.
Hablamos de proyectos con un fuerte contenido en I+D, capaces de mejorar la calidad de vida de las personas, resolver problemas complejos y cambiar sectores por completo. Por ese espíritu transformador, presentan importantes barreras de entrada, como incertidumbre técnica, ingentes recursos para pasar del prototipo a la comercialización, largos ciclos de maduración y un horizonte de retorno de la inversión prolongado. Estas particularidades exigen capital paciente, así como acompañamiento desde las fases tempranas hasta la consolidación para evitar lagunas de financiación, y es este un aspecto en el que aún queda trabajo por delante.
Enrique Serrano, presidente de la Comisión de IA y Economía del Dato de Ametic, apunta al escalado. Considera que se requiere un mayor ecosistema de apoyo y financiación a los proyectos que están preparados para crecer. «Faltan instrumentos financieros que se adapten a ciclos de desarrollo más largos, inversiones iniciales más elevadas y mayor riesgo tecnológico. No solo hay que financiar las fases iniciales de I+D+i, dado que las de escalado son las más complejas cuando se requiere industrializar, fabricar y distribuir con una visión internacional». El objetivo debe ser que los campeones nacionales se desarrollen aquí y no tengan que salir para convertirse en una gran empresa.
Un reciente informe de Dealroom pone blanco sobre negro: las startups nacionales de deep tech levantaron 700 millones de dólares en 2025, muy lejos de los 5.200 millones que captaron las británicas, de los 3.900 de las francesas y de los 3.200 de las alemanas. También se sitúa por delante Finlandia, que con solo 5,5 millones de habitantes, consiguió que sus startups de tecnología profunda obtuvieran 2,5 veces más de fondos que las españolas. Si bien es verdad que somos el tercer país con el mayor crecimiento interanual (45%), estos datos evidencian la urgencia de tomar medidas para poder mirar de tú a tú a los líderes europeos.
Trasvase ciencia-mercado
Lali Soler, directora del Área Digital de Eurecat, subraya que en los países europeos de referencia existen mecanismos consolidados que actúan como puente entre la investigación fundamental y su traslación al mercado. «España dispone de entidades análogas, como Eurecat o Tecnalia –dice–, pero su impacto es limitado». Recuerda que estos centros constituyen una palanca para dinamizar la creación de startups y ayudarlas en la captación de fondos, transferir innovación al tejido empresarial y desarrollar proyectos de I+D a medida, por lo que su menor influencia es un factor explicativo de la brecha de financiación de las deep tech españolas.
La falta de un tejido industrial tractor que compre o valide la tecnología en etapas iniciales es otro motivo por el cual los fondos de inversión dudan a la hora de inyectar grandes cantidades en las firmas nacionales. Con un ecosistema empresarial compuesto en su mayoría por pymes, el déficit de adopción no termina de atajarse: «Hace falta, de manera estructurada y masiva, evangelizar sobre deep tech e impulsar programas de acompañamiento efectivo. Herramientas como Kit Digital les sirven para hacer una prueba de concepto, pero se sienten desamparados a la hora de poner esas tecnologías en producción». En Alemania, por ejemplo, la organización de investigación aplicada Fraunhofer «funciona como un engranaje perfecto» con una alta penetración.
Newsletter


Almudena Trigo, presidenta y socia fundadora de BeAble Capital, science equity español especializado en deep science y pionero en Europa, recuerda que una empresa de estas características no precisa solo capital, sino transformar conocimiento científico en capacidad industrial. Por eso, su labor va más allá de la financiación. «Ayudamos a definir la estrategia de industrialización, proteger la propiedad intelectual, acceder a corporaciones, construir equipos con experiencia empresarial, etc. La creación de valor en deep science consiste en convertir una patente en una fábrica y un producto capaz de competir a escala global», explica.
El reto de escalar
Para los investigadores, el principal desafío no es tecnológico, sino empresarial. «Muchos saben demostrar que una tecnología funciona en laboratorio, sin embargo, escalarla industrialmente requiere competencias diferentes: acceso a financiación, conocimiento del mercado, desarrollo de negocio, regulación, producción e industrialización. La brecha entre el laboratorio y el mercado sigue siendo uno de los mayores retos de Europa. Ahí es donde fondos especializados como BeAble aportamos más valor», destaca.
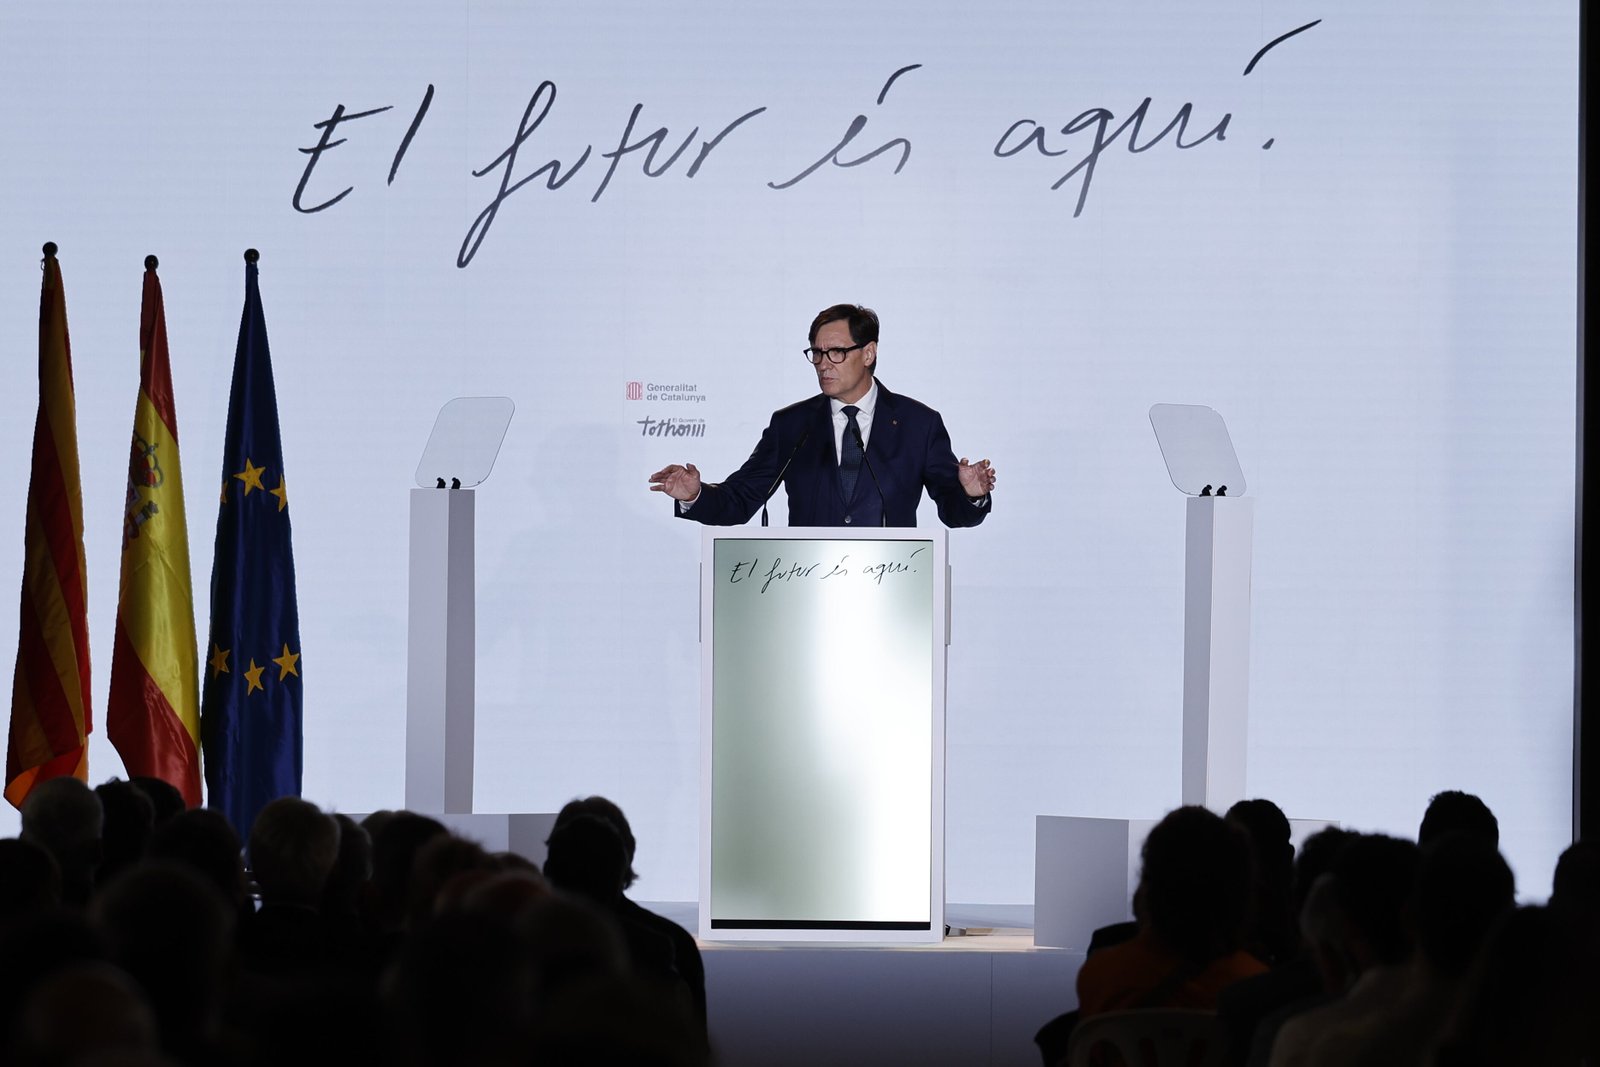
En abril el Gobierno presentó la Estrategia Nacional Deep Tech, que movilizará 8.124 millones de euros hasta 2030 para reforzar el papel de España. Una de las novedades es la creación del Observatorio Nacional Deep Tech, que identificará nuevas deep tech y oportunidades de inversión, elaborará informes de madurez tecnológica y desarrollará un portal digital en tiempo real para centralizar convocatorias y visibilizar internacionalmente las capacidades tecnológicas españolas.
«Iniciativa necesaria»
Las fuentes consultadas celebran la puesta en marcha de esta Estrategia. Para Lali Soler, de Eurecat, está bien enfocada: «La mayor parte del presupuesto se concentra precisamente en tejido empresarial, financiación, industrialización e internacionalización, y no únicamente en investigación». Como ejemplo de esta orientación financiera, el fondo DeepTech, gestionado entre el CDTI y el fondo Next Tech, del que ya se ha desplegado una primera línea, Montaña, dedicada a tecnología profunda para la salud infantil.
Soler cree que el riesgo radica en la ejecución: «La estrategia crea una arquitectura compleja de ministerios, comunidades autónomas, agencias, comités, alianzas y órganos asesores. Si esta gobernanza acelera decisiones, concentra recursos y elimina duplicidades, será una fortaleza; si añade nuevas capas administrativas, puede convertirse en su principal debilidad». Entiende que el éxito dependerá de tres elementos: priorizar, ejecutar rápido y conseguir que la tecnología desarrollada en España encuentre aquí sus primeros grandes clientes y su capacidad industrial.
Enrique Serrano, de Ametic, también valora positivamente la iniciativa: «Era necesaria una visión país que enlazara nuestras capacidades científicas con la política tecnológica e industrial». Cree muy acertado que el 70% de los 8.000 millones se oriente al tejido productivo para facilitar la industrialización, pero coincide en que el verdadero reto va a estar en la ejecución. «No solo se debe medir el éxito por los millones movilizados sino por cuántas tecnologías llegan al mercado, cuántas pymes escalan, cuántas patentes se desarrollan y cuantas empresas alcanzan dimensión europea», incide. En su opinión, «la Estrategia es una excelente oportunidad para transformar inversión pública y conocimiento científico en propiedad intelectual, patentes, más empresas, más industria y más empleo cualificado para reforzar la soberanía tecnológica europea».
Muchos deberes pendientes y algunos atractivos a reforzar
El liderazgo en deep tech exige captar y retener profesionales de primerísimo nivel, pero, en plena guerra por el talento, España tiene que mejorar algunos aspectos para resultar atractivo. Enrique Serrano (Ametic) señala dos ‘deberes’: crear proyectos de mayor envergadura y más campeones nacionales, así como fomentar la internacionalización de las compañías. Nuestro país también cuenta con bazas a favor, como destaca Agustín Sáenz, de Tecnalia. Alcanza el 122% de la media europea en capital humano, el 148% en educación superior y el 137% en digitalización, según el European Innovation Scoreboard 2025. Además, registra un 24% más de publicaciones público-privadas y capta 9.058 euros de Horizonte Europa por investigador, frente a los 6.194 de media europea. Y, por supuesto, el imán de la calidad de vida. “La combinación de ciencia, tecnología, industria y talento es diferencial; el reto es escalarla y atraer más capital privado”, dice.
Falta de incentivos
El estudio ‘El ecosistema de spin-offs deep tech en España 2025’, de Mobile World Capital Barcelona, habla de un cuello de botella en los procedimientos institucionales y administrativos necesarios para formalizar acuerdos durante la creación de las empresas y la toma de decisiones en etapas posteriores. «Estos procesos pueden ser largos y complejos en el ámbito de la investigación pública y suelen ser diferentes entre instituciones», señala. Esto se traduce en tiempos de gestación de nueve a doce meses, por encima de los de Reino Unido o Países Bajos, donde existen procedimientos de transferencia estandarizados. Agustín Sáenz, director de Estrategia, Mercado y Tecnología de Tecnalia, considera que España genera conocimiento excelente, pero la transferencia aún se concibe demasiado como el final de un proceso lineal. «La participación empresarial y las necesidades del mercado deben incorporarse desde las primeras fases de investigación. Los incentivos deberían premiar el impacto comercial, no limitarse al número de publicaciones o patentes. También falta financiación entre las pruebas de concepto y el escalado industrial, una etapa especialmente crítica», ahonda. En este sentido, piensa que universidades y centros tecnológicos deben ser socios estables de las empresas, mediante relaciones flexibles y plurianuales.
Los modelos más exitosos del mundo, completa Trigo (BeAble Capital), entienden que la transferencia tecnológica no termina con una patente; empieza ahí. «Requiere inversores especializados, corporaciones involucradas y visión industrial a largo plazo», dice. La buena noticia es que «España y Europa se han dado cuenta de la importancia de la ciencia para liderar sectores estratégicos, y se trabaja más en lograr un ecosistema más sólido para convertir ese conocimiento en empresas industriales competitivas».
Para conseguir ese salto, el volumen de recursos y su asignación juegan un papel decisivo. España marcó un récord de 23.391 millones de euros de gasto en I+D en 2024, lo que supone un repunte del 6,9% interanual y equivale al 1,50% del PIB, pero en la foto europea, nuestro país sigue presentando una intensidad inversora inferior a la media y se sitúa por detrás de Portugal (1,72%) y Francia (2,18%).
Más unión europea
En la economía del conocimiento también hay que mirar más allá de nuestras fronteras y tanto España como Europa (2,24% del PIB a inversión en I+D) se han quedado rezagadas respecto a Corea del Sur (4,96%), Estados Unidos (3,45%), Japón (3,44%) o China (2,58%). Marc Fernández, director general y director financiero de Openchip, compañía especializada en el diseño y la comercialización de chips de alto rendimiento y eficiencia energética, incide en una cuestión: la ineficacia de los marcos nacionales fragmentados. En su opinión, el modelo del Estado-nación es obsoleto para destacar en deep tech: «A nivel de país nos falta escala».
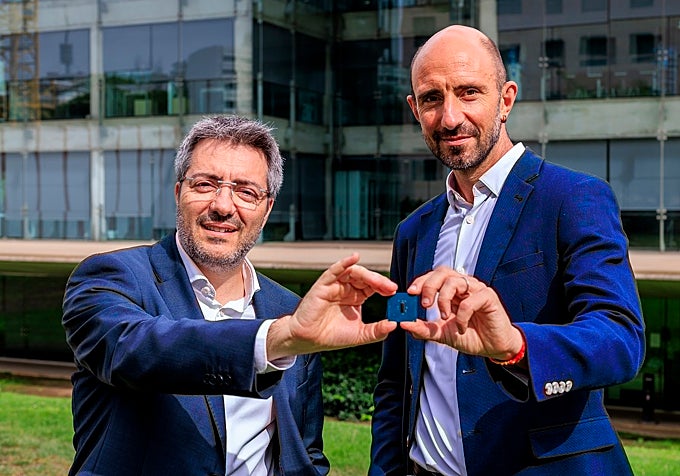
En su opinión, competir en las tecnologías más vanguardistas obliga a abandonar la mentalidad local para avanzar hacia una Europa más unida, con proyectos comunes financiados directamente por la UE. Otro factor que lastra al continente, a su juicio, es la ausencia de un mercado unificado de capitales comparable al de Estados Unidos o Asia. Lamenta que, irónicamente, el ahorro de los ciudadanos europeos –canalizado a través de la banca tradicional hacia fondos como BlackRock o Fidelity– termina financiando el ecosistema de Silicon Valley.
Fundada en 2021 a partir de una iniciativa impulsada por el grupo catalán de ingeniería GTD y el Barcelona Supercomputing Center, la firma recibió recientemente 115 millones de la SETT, la SEPI digital, y en junio presentó BER10, un chip soberano diseñado para proporcionar a los sectores críticos de Europa el control sobre la tecnología sobre la que se ejecutan sus datos más sensibles. Hacia esa meta camina, aún con paso lento, el continente.
RSS de noticias de economia