Meses complicados para los hipotecados a tipo variable y para quienes se dispongan ahora a pedir un nuevo crédito para comprarse una casa. El euríbor a 12 meses se ha disparado en el mes de septiembre hasta una media del 3,247%, lo que supone casi tres décimas más que el dato de agosto y la mayor cifra en más de dos años. Esto se produce, además, en plena ebullición en las calles por la crisis de vivienda que afecta a España y que ha deparado en dos decretos intervencionistas más del Gobierno. Para encontrar una cifra superior a la de este septiembre hay que remontarse a julio de 2024, cuando el índice al que se referencian la mayoría de las hipotecas en España superaba el 3,5%. En ese momento el euríbor se encontraba en fase descendente tras los máximos del ciclo alcanzados un año antes por las subida de tipos de interés del Banco Central Europeo (BCE) .El momento actual es bien distinto ya que el índice se encuentra en una tendencia claramente alcista, no bajista, y ha experimentado una aceleración en el presente mes de septiembre al calor de las subidas de tipos que ha acometido el BCE y que se prevé que continúen en los próximos meses.La razón detrás de que el BCE suba tipos y estos se trasladen al euríbor (que en realidad es el interés al que se prestan dinero los bancos entre sí y se ve afectado casi de manera directa por el precio oficial del dinero que marca la institución con sede en Fráncfort ) está en la inflación a causa de las tensiones geopolíticas, especialmente por la guerra de Irán.La guerra de Irán, sumada al conflicto en Ucrania, no han dado tregua en estos últimos meses a los precios de los carburantes, por el encarecimiento del petróleo. Eso ya se ha trasladado a la inflación, con un IPC que en el caso de España ya se acerca al 5% . La herramienta de la que dispone el BCE para tratar de apaciguar la inflación son las subidas de tipos que está acometiendo, como hizo en la crisis de precios iniciada el pasado 2022-2023.Si el BCE sube tipos, el euríbor también reacciona al alza. Y, de hecho, el índice suele adelantarse a las decisiones de política monetaria. De ahí que el euríbor en estos momentos supere incluso el 3,2%, cuando los tipos oficiales en Europa se encuentran en el 2,5%.Efecto en las hipotecasEl impacto de que el euríbor vaya al alza se deja notar en los hipotecados a tipo variable, especialmente a quienes les toque revisión en la actualidad. Una hipoteca media de 150.000 euros, a 25 años y a un interés de euríbor más un 1% de diferencial tenía una cuota mensual tal como estaba el índice en septiembre de 2025 (2,172%) de 724,81 euros al mes. Esa misma hipoteca media pero con el euríbor tal como ha cerrado ahora tiene una cuota mensual de 812,36 euros .Esto supone 87,55 euros más al mes para una hipoteca media según el caso planteado, lo que son unos 1.050 euros más al año a pagar por el préstamo. Asimismo, por el momento no se atisba cuándo podría haber tregua para los hipotecados ya que lo que esperan los analistas en este momento es que el BCE siga acometiendo alguna subida más de tipos.Más allá de ello, el incremento del índice de referencia no solo afecta a quienes tienen un préstamo en vigor sino también a quienes van ahora a su banco a solicitar una hipoteca para comprarse un piso. Las entidades financieras suelen actualizar los precios de sus hipotecas nuevas en función de los tipos de interés que maneja el mercado, con lo que si el euríbor camina al alza, lo esperado es que los créditos para vivienda también se encarezcan. Con todo, los préstamos en nuestro país todavía permanecen entre los tres más baratos de toda Europa. Meses complicados para los hipotecados a tipo variable y para quienes se dispongan ahora a pedir un nuevo crédito para comprarse una casa. El euríbor a 12 meses se ha disparado en el mes de septiembre hasta una media del 3,247%, lo que supone casi tres décimas más que el dato de agosto y la mayor cifra en más de dos años. Esto se produce, además, en plena ebullición en las calles por la crisis de vivienda que afecta a España y que ha deparado en dos decretos intervencionistas más del Gobierno. Para encontrar una cifra superior a la de este septiembre hay que remontarse a julio de 2024, cuando el índice al que se referencian la mayoría de las hipotecas en España superaba el 3,5%. En ese momento el euríbor se encontraba en fase descendente tras los máximos del ciclo alcanzados un año antes por las subida de tipos de interés del Banco Central Europeo (BCE) .El momento actual es bien distinto ya que el índice se encuentra en una tendencia claramente alcista, no bajista, y ha experimentado una aceleración en el presente mes de septiembre al calor de las subidas de tipos que ha acometido el BCE y que se prevé que continúen en los próximos meses.La razón detrás de que el BCE suba tipos y estos se trasladen al euríbor (que en realidad es el interés al que se prestan dinero los bancos entre sí y se ve afectado casi de manera directa por el precio oficial del dinero que marca la institución con sede en Fráncfort ) está en la inflación a causa de las tensiones geopolíticas, especialmente por la guerra de Irán.La guerra de Irán, sumada al conflicto en Ucrania, no han dado tregua en estos últimos meses a los precios de los carburantes, por el encarecimiento del petróleo. Eso ya se ha trasladado a la inflación, con un IPC que en el caso de España ya se acerca al 5% . La herramienta de la que dispone el BCE para tratar de apaciguar la inflación son las subidas de tipos que está acometiendo, como hizo en la crisis de precios iniciada el pasado 2022-2023.Si el BCE sube tipos, el euríbor también reacciona al alza. Y, de hecho, el índice suele adelantarse a las decisiones de política monetaria. De ahí que el euríbor en estos momentos supere incluso el 3,2%, cuando los tipos oficiales en Europa se encuentran en el 2,5%.Efecto en las hipotecasEl impacto de que el euríbor vaya al alza se deja notar en los hipotecados a tipo variable, especialmente a quienes les toque revisión en la actualidad. Una hipoteca media de 150.000 euros, a 25 años y a un interés de euríbor más un 1% de diferencial tenía una cuota mensual tal como estaba el índice en septiembre de 2025 (2,172%) de 724,81 euros al mes. Esa misma hipoteca media pero con el euríbor tal como ha cerrado ahora tiene una cuota mensual de 812,36 euros .Esto supone 87,55 euros más al mes para una hipoteca media según el caso planteado, lo que son unos 1.050 euros más al año a pagar por el préstamo. Asimismo, por el momento no se atisba cuándo podría haber tregua para los hipotecados ya que lo que esperan los analistas en este momento es que el BCE siga acometiendo alguna subida más de tipos.Más allá de ello, el incremento del índice de referencia no solo afecta a quienes tienen un préstamo en vigor sino también a quienes van ahora a su banco a solicitar una hipoteca para comprarse un piso. Las entidades financieras suelen actualizar los precios de sus hipotecas nuevas en función de los tipos de interés que maneja el mercado, con lo que si el euríbor camina al alza, lo esperado es que los créditos para vivienda también se encarezcan. Con todo, los préstamos en nuestro país todavía permanecen entre los tres más baratos de toda Europa.
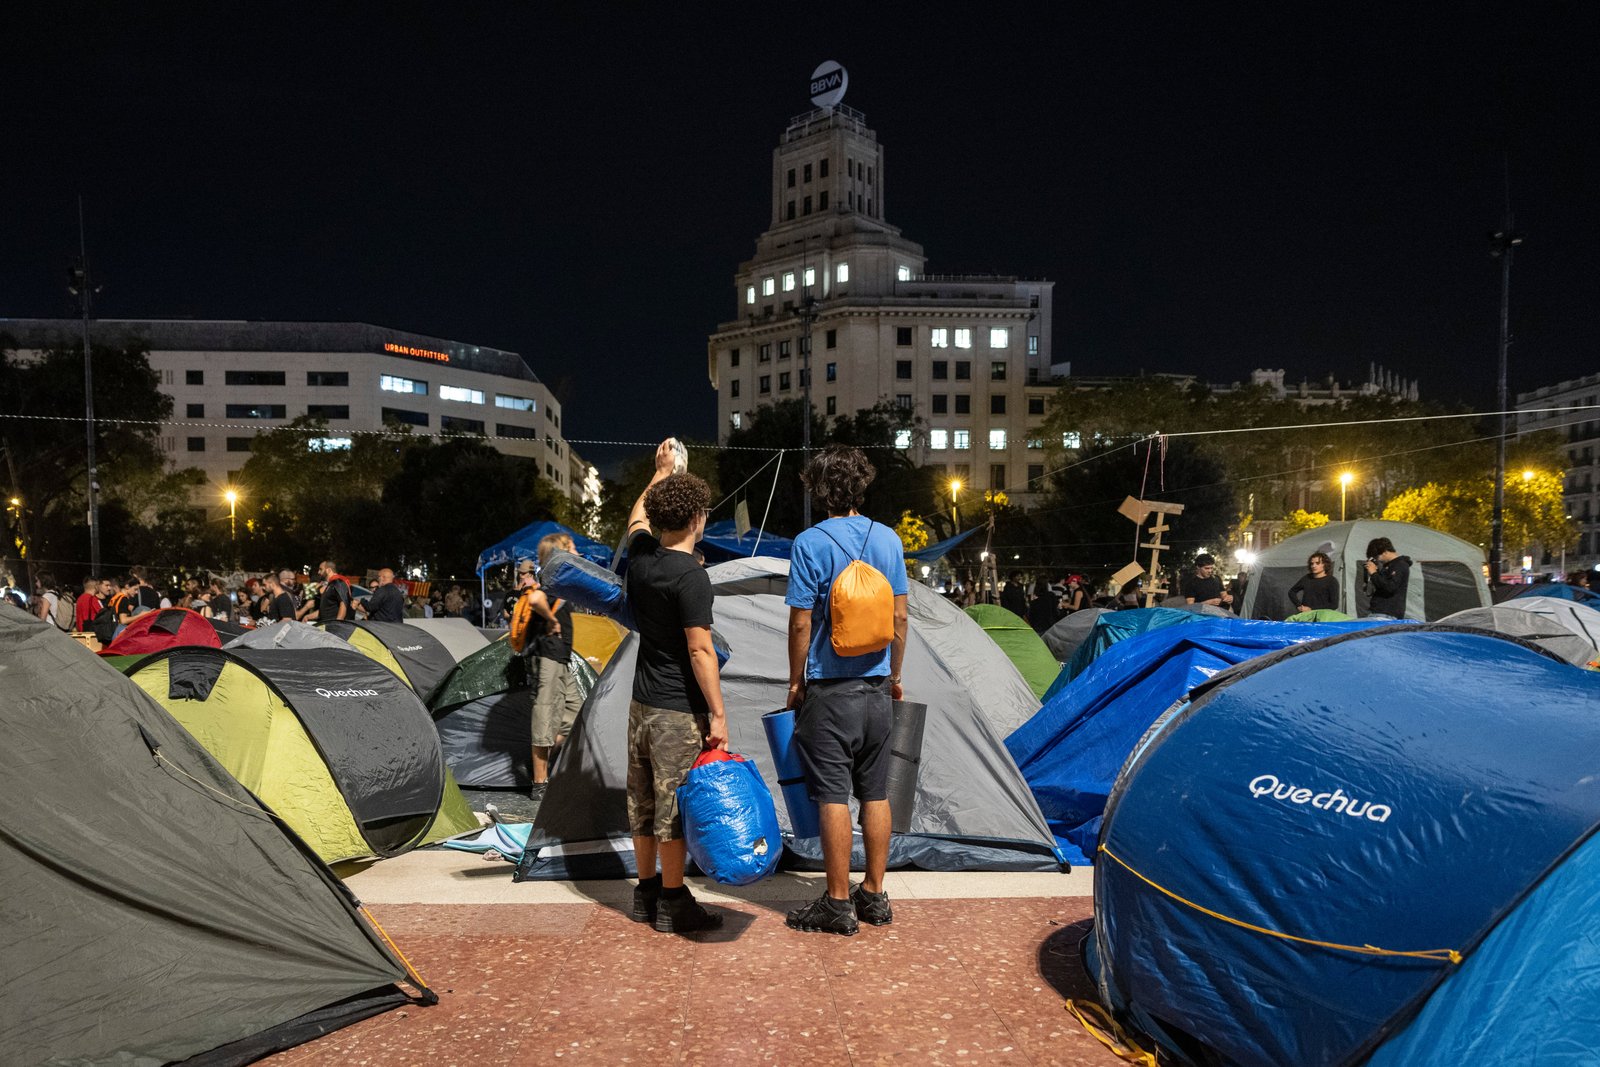
Meses complicados para los hipotecados a tipo variable y para quienes se dispongan ahora a pedir un nuevo crédito para comprarse una casa. El euríbor a 12 meses se ha disparado en el mes de septiembre hasta una media del 3,247%, lo … que supone casi tres décimas más que el dato de agosto y la mayor cifra en más de dos años. Esto se produce, además, en plena ebullición en las calles por la crisis de vivienda que afecta a España y que ha deparado en dos decretos intervencionistas más del Gobierno.
Para encontrar una cifra superior a la de este septiembre hay que remontarse a julio de 2024, cuando el índice al que se referencian la mayoría de las hipotecas en España superaba el 3,5%. En ese momento el euríbor se encontraba en fase descendente tras los máximos del ciclo alcanzados un año antes por las subida de tipos de interés del Banco Central Europeo (BCE).
El momento actual es bien distinto ya que el índice se encuentra en una tendencia claramente alcista, no bajista, y ha experimentado una aceleración en el presente mes de septiembre al calor de las subidas de tipos que ha acometido el BCE y que se prevé que continúen en los próximos meses.
Noticia relacionada
-
Dounia Sbai


La razón detrás de que el BCE suba tipos y estos se trasladen al euríbor (que en realidad es el interés al que se prestan dinero los bancos entre sí y se ve afectado casi de manera directa por el precio oficial del dinero que marca la institución con sede en Fráncfort) está en la inflación a causa de las tensiones geopolíticas, especialmente por la guerra de Irán.
La guerra de Irán, sumada al conflicto en Ucrania, no han dado tregua en estos últimos meses a los precios de los carburantes, por el encarecimiento del petróleo. Eso ya se ha trasladado a la inflación, con un IPC que en el caso de España ya se acerca al 5%. La herramienta de la que dispone el BCE para tratar de apaciguar la inflación son las subidas de tipos que está acometiendo, como hizo en la crisis de precios iniciada el pasado 2022-2023.
Si el BCE sube tipos, el euríbor también reacciona al alza. Y, de hecho, el índice suele adelantarse a las decisiones de política monetaria. De ahí que el euríbor en estos momentos supere incluso el 3,2%, cuando los tipos oficiales en Europa se encuentran en el 2,5%.
Efecto en las hipotecas
El impacto de que el euríbor vaya al alza se deja notar en los hipotecados a tipo variable, especialmente a quienes les toque revisión en la actualidad. Una hipoteca media de 150.000 euros, a 25 años y a un interés de euríbor más un 1% de diferencial tenía una cuota mensual tal como estaba el índice en septiembre de 2025 (2,172%) de 724,81 euros al mes. Esa misma hipoteca media pero con el euríbor tal como ha cerrado ahora tiene una cuota mensual de 812,36 euros.
Esto supone 87,55 euros más al mes para una hipoteca media según el caso planteado, lo que son unos 1.050 euros más al año a pagar por el préstamo. Asimismo, por el momento no se atisba cuándo podría haber tregua para los hipotecados ya que lo que esperan los analistas en este momento es que el BCE siga acometiendo alguna subida más de tipos.
Más allá de ello, el incremento del índice de referencia no solo afecta a quienes tienen un préstamo en vigor sino también a quienes van ahora a su banco a solicitar una hipoteca para comprarse un piso.
Las entidades financieras suelen actualizar los precios de sus hipotecas nuevas en función de los tipos de interés que maneja el mercado, con lo que si el euríbor camina al alza, lo esperado es que los créditos para vivienda también se encarezcan. Con todo, los préstamos en nuestro país todavía permanecen entre los tres más baratos de toda Europa.
RSS de noticias de economia